Aktualitások vállalkozásoknak
Adózási, számviteli és pénzügyi hírek közérthetően.
Számok • Elemzés • Megoldás
🔥 Fontos ÁFA-változás – tűzifa, pellet, brikett
2026. szeptember 3.
Mi változik?
Tájékoztatunk, hogy 2026. szeptember 15-től 27%-ról 5%-ra csökken egyes fűtési célú faanyagok ÁFA-kulcsa.
Az 5%-os ÁFA többek között az alábbi termékeket érinti:
🪵 tűzifa (hasáb, tuskó, rőzse, köteg vagy hasonló formában)
🔥 meghatározott pellet és brikett
🌲 egyes fűtési célú fűrészpor, fahulladék és famaradék
Amennyiben vállalkozásod ilyen termékeket értékesít, kérjük, szeptember 15-től figyelj az új, 5%-os ÁFA-kulcs alkalmazására.
📌 Fontos, hogy a számlázóprogramban, pénztárgépben és cikktörzsben is időben megtörténjen az átállítás.
Az átmeneti időszakban a megfelelő ÁFA-kulcs meghatározásánál a teljesítési időpontra is figyelni kell.
2026. szeptember 15-től 27% helyett 5%-os ÁFA terheli az érintett fűtési célú faanyagokat.
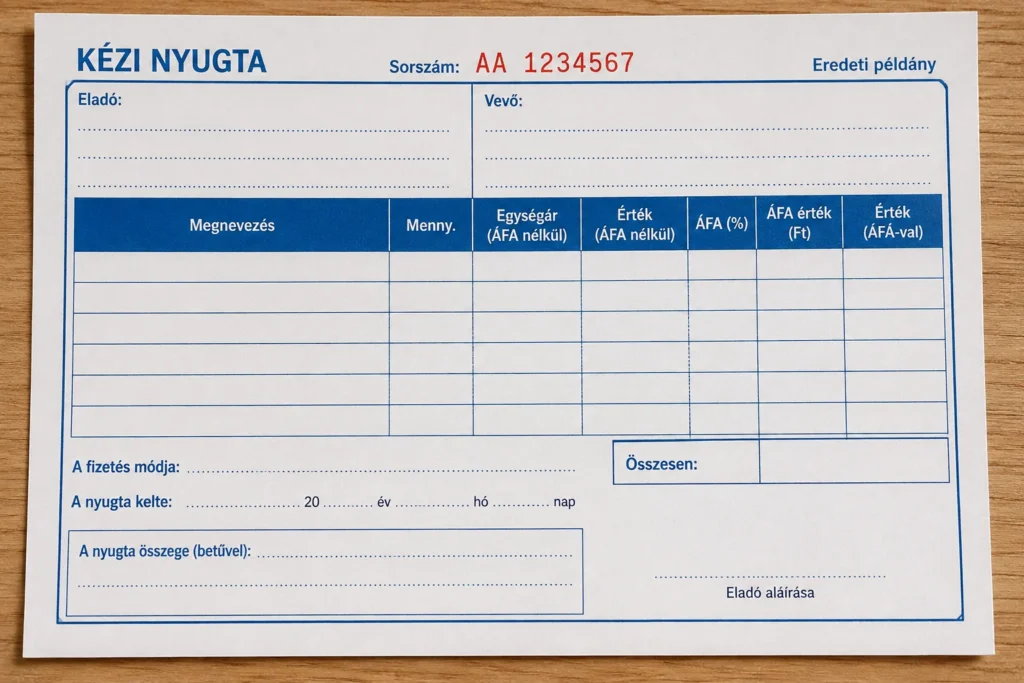
Kézi nyugták adatszolgáltatása 2026. szeptember 1-jétől
2026. augusztus 7.
Mi változik?
Elsősorban azokat a vállalkozásokat, amelyek kézi nyugtát vagy számítógéppel előállított nyugtát bocsátanak ki. Nekik érdemes időben áttekinteniük jelenlegi nyugtaadási és adminisztrációs folyamataikat.
Az új szabályozás értelmében a kézi nyugtáról, illetve a számítógéppel kiállított nyugtáról is adatot kell szolgáltatni a NAV részére, amennyiben a nyugtaadási kötelezettséget nem online pénztárgéppel vagy e-pénztárgéppel teljesítik.
A legfontosabb tudnivalók
- A kézi nyugta nem szűnik meg, továbbra is használható.
- A kiállított nyugták adatait elektronikusan kell jelenteni a NAV részére.
- Az adatszolgáltatás napi összesítésben, adómértékenként történik, vagyis nem szükséges minden nyugtát külön beküldeni.
- Az adatszolgáltatást a nyugta kiállítását követő 3 naptári napon belül kell teljesíteni.
Kik mentesülnek?
Az új kötelezettség nem érinti azokat, akik:
- online pénztárgépet vagy e-pénztárgépet használnak, mivel ezek automatikusan teljesítik az adatszolgáltatást,
- minden értékesítésükről számlát állítanak ki.
Fontos változás 2026. szeptember 1-től – Új nyugta-adatszolgáltatási kötelezettség
Kiket érint?
🚨 Kevesebb kiskereskedelmi adó? Fontos változás 2026-ban!
2026. augusztus 11.
Jó hír a kiskereskedelmi adó alanyainak! 📢
Megszűnt az a speciális szabály, amely alapján egyes kapcsolt vállalkozásoknak össze kellett számítaniuk a kiskereskedelmi árbevételüket az adó megállapításakor.
Mit jelent ez?
✅ Bizonyos vállalkozásoknál csökkenhet a fizetendő kiskereskedelmi adó, vagy módosulhat az adóelőleg.
📌 Nem minden kapcsolt vállalkozást érint, ezért érdemes egyedileg megvizsgálni, hogy a változás vonatkozik-e a cégedre.
💡 Ha kapcsolt vállalkozással működsz és kiskereskedelmi adó alanya vagy, érdemes felülvizsgálni a 2026-os adókötelezettségedet.
Hogyan válassz könyvelőt? – 10 szempont, amit minden vállalkozónak érdemes figyelembe vennie
2026. augusztus 11.
Hogyan válassz könyvelőt?
A könyvelő kiválasztása az egyik legfontosabb döntés egy vállalkozás életében. Nem csupán arról van szó, hogy valaki elkészíti a bevallásokat és vezeti a könyvelést. Egy jó könyvelő hozzájárul a vállalkozás biztonságos működéséhez, segít eligazodni az adózási kérdésekben, és támogatja a cég fejlődését.
De mire érdemes figyelni a választás során?
1. Ne csak az ár alapján döntsön!
Sokan kizárólag a könyvelési díjat hasonlítják össze. Ez érthető, de hosszú távon nem feltétlenül ez a legjobb döntés.
Egy tapasztalt könyvelő gyakran jóval többet tud megtakarítani adóoptimalizálással, mint amennyivel magasabb a havi díja.
Érdemes feltenni a kérdést: a könyvelő költség vagy befektetés?
2. Nézze meg, milyen szolgáltatásokat kap!
Nem minden könyvelő ugyanazt nyújtja.
Érdemes tisztázni, hogy a könyvelési díj tartalmazza-e például:
- bérszámfejtést;
- adótanácsadást;
- éves beszámolót;
- cégkapus ügyintézést;
- NAV-képviseletet;
- vezetői riportokat;
- pénzügyi elemzéseket.
3. Fontos a kommunikáció
A jó könyvelő nemcsak akkor jelentkezik, amikor hiányzik egy számla.
Időben tájékoztat a jogszabályváltozásokról, felhívja a figyelmet a közelgő határidőkre, és segít eligazodni a felmerülő kérdésekben.
4. Van tapasztalata az Ön vállalkozásához hasonló cégekkel?
Más kihívásokkal szembesül:
- egy építőipari vállalkozás;
- egy webáruház;
- egy szolgáltató cég;
- egy gyártó vállalat;
- egy nemzetközi kereskedő.
Érdemes olyan szakembert választani, aki ismeri az adott ágazat sajátosságait.
5. Mennyire naprakész?
Az adójogszabályok folyamatosan változnak.
A jó könyvelő rendszeresen képzi magát, figyelemmel kíséri a jogszabályi változásokat, és időben tájékoztatja ügyfeleit az őket érintő újdonságokról.
6. Használ modern digitális megoldásokat?
Ma már alapelvárás, hogy a könyvelőiroda:
- elektronikusan fogadja a számlákat;
- online kommunikáljon;
- biztonságosan tárolja a dokumentumokat;
- digitális ügyintézést biztosítson.
Ez gyorsabbá és kényelmesebbé teszi az együttműködést.
7. Segít döntéseket hozni?
A könyvelő egyik legfontosabb hozzáadott értéke az, hogy segít értelmezni a számokat.
Érdemes olyan partnert keresni, aki rendszeresen elemzi a vállalkozás pénzügyi helyzetét, és nemcsak adatokat küld, hanem javaslatokat is megfogalmaz.
8. Milyen gyorsan válaszol?
Ha egy sürgős kérdésre napokig kell várni, az kellemetlen helyzeteket okozhat.
Érdemes már az első kapcsolatfelvétel során figyelni arra, hogy:
- mennyire gyors a válaszadás;
- mennyire érthetőek a magyarázatok;
- mennyire segítőkész a kommunikáció.
9. Kérjen referenciát!
Ha lehetősége van rá, kérdezzen meg más vállalkozókat is.
A személyes ajánlás sokszor többet ér bármilyen reklámnál.
Érdemes a Google-értékeléseket és az ügyfélvéleményeket is átnézni.
10. Gondolkodik hosszú távon?
Egy jó könyvelő nemcsak az aktuális feladatokat látja el.
Segít:
- a vállalkozás növekedésében;
- az adóterhek optimalizálásában;
- a beruházások előkészítésében;
- a finanszírozási döntésekben;
- a pénzügyi tervezésben.
Ezért érdemes olyan partnert választani, akire éveken keresztül számíthat.
Milyen kérdéseket tegyen fel az első találkozón?
Az első konzultáció jó alkalom arra, hogy felmérje, mennyire illik Önhöz a könyvelő. Érdemes többek között ezeket a kérdéseket feltenni:
- Hogyan zajlik a havi kapcsolattartás?
- Milyen határidőkkel kell számolni?
- Ki fogja ténylegesen kezelni a könyvelésemet?
- Hogyan történik a dokumentumok átadása?
- Mit tartalmaz a havi díj?
- Milyen plusz szolgáltatások érhetők el?
- Hogyan értesítenek a jogszabályváltozásokról?
- Nyújtanak pénzügyi elemzést vagy vezetői riportokat?
Miért választják ügyfeleink a Profit Pro-t?
A Profit Pro-nál hisszük, hogy a könyvelés több mint kötelező adminisztráció.
Ügyfeleink számára a pontos könyvelés mellett:
- rendszeres tájékoztatást nyújtunk a fontos adóváltozásokról;
- segítünk az adóoptimalizálásban;
- vezetői riportokat és pénzügyi elemzéseket készítünk;
- támogatjuk a stratégiai döntéseket;
- gyors és közvetlen kommunikációra törekszünk.
Célunk, hogy ügyfeleink ne csak egy könyvelőt, hanem egy megbízható pénzügyi partnert kapjanak.
Kapcsolt vállalkozások – Teljes útmutató és ellenőrző lista 2026
2026. augusztus 11.
Kapcsolt vállalkozások ellenőrző lista
Kapcsolt vállalkozások – Mit kell tudniuk a vállalkozásoknak?
A kapcsolt vállalkozásokra vonatkozó szabályok sok vállalkozó számára bonyolultnak tűnnek, pedig egy rossz megítélés komoly adókockázatot eredményezhet. A kapcsolt vállalkozási viszony hatással lehet többek között a társasági adóra, az iparűzési adóra, a transzferárazásra és egyes adózási kedvezményekre is.
Ebben a cikkben összefoglaljuk a legfontosabb tudnivalókat, és egy gyakorlati ellenőrző listát is adunk.
Mit jelent a kapcsolt vállalkozás?
Egyszerűen fogalmazva: két vagy több vállalkozás akkor minősül kapcsoltnak, ha közöttük olyan tulajdonosi vagy irányítási kapcsolat áll fenn, amely lehetővé teszi az egyik fél számára, hogy meghatározó befolyást gyakoroljon a másik működésére.
Ez nem csak többségi tulajdon esetén fordulhat elő. Bizonyos esetekben a közös irányítás vagy a vezető tisztségviselő személye is megalapozhatja a kapcsolt vállalkozási viszonyt.
Mikor lehet kapcsolt két vállalkozás?
A leggyakoribb esetek:
1. Többségi tulajdon
Ha egy vállalkozás közvetlenül vagy közvetve a szavazatok többségével rendelkezik egy másik társaságban.
2. Meghatározó befolyás
Ha a tulajdoni arány önmagában nem többségi, de szerződés vagy más jog alapján mégis döntő befolyás gyakorolható.
3. Közös tulajdonos
Ha ugyanaz a magánszemély vagy társaság több vállalkozásban is meghatározó befolyással rendelkezik.
4. Közös ügyvezetés
Bizonyos esetekben az azonos ügyvezető vagy vezető tisztségviselő is eredményezhet kapcsolt vállalkozási viszonyt, ha tényleges irányítási kapcsolat áll fenn.
Miért fontos ez?
A kapcsolt vállalkozások között kötött ügyleteket a NAV kiemelten vizsgálhatja.
Ennek oka, hogy a kapcsolt felek között alkalmazott árak eltérhetnek a piaci áraktól, ami befolyásolhatja az adóalapot.
Ezért számos esetben szükség lehet transzferár-nyilvántartásra, illetve igazolni kell, hogy az alkalmazott ár megfelel a piaci viszonyoknak.
Milyen kötelezettségek merülhetnek fel?
Kapcsolt vállalkozási viszony esetén többek között felmerülhet:
- kapcsolt vállalkozás bejelentése;
- piaci ár alkalmazása;
- transzferár-dokumentáció készítése (ha jogszabály alapján szükséges);
- megfelelő nyilvántartások vezetése;
- a kapcsolt ügyletek fokozott dokumentálása.
A konkrét kötelezettségek mindig az adott ügylet és a vállalkozás méretétől is függnek.
Mire figyel a NAV?
Egy ellenőrzés során a NAV vizsgálhatja például:
- valóban piaci áron történt-e az ügylet;
- megfelelően dokumentálták-e a tranzakciókat;
- helyesen történt-e a kapcsolt vállalkozási viszony megítélése;
- teljesültek-e a jogszabályi bejelentési kötelezettségek.
Gyakorlati ellenőrző lista
Érdemes időről időre végigmenni az alábbi kérdéseken:
✅ Van olyan cég, amelyben Ön vagy közeli hozzátartozója meghatározó befolyással rendelkezik?
✅ Ugyanaz a személy több vállalkozás ügyvezetője vagy döntéshozója?
✅ Történik számlázás kapcsolt cégek között?
✅ Készült írásos szerződés a kapcsolt ügyletekről?
✅ Az alkalmazott árak megfelelnek a piaci árnak?
✅ Szükséges transzferár-dokumentáció?
✅ Megtörtént minden szükséges bejelentés?
✅ A könyvelő ismeri az összes kapcsolódó vállalkozást?
Gyakori hibák
A leggyakoribb problémák közé tartozik:
- a kapcsolt viszony késői felismerése;
- hiányzó dokumentáció;
- nem piaci ár alkalmazása;
- a könyvelő hiányos tájékoztatása;
- a transzferár-kötelezettség figyelmen kívül hagyása.
Mit tehet a vállalkozás?
Érdemes már egy új cég alapításakor vagy üzletrész megszerzésekor megvizsgálni, hogy létrejön-e kapcsolt vállalkozási viszony.
Ha bizonytalan a megítélés, célszerű előzetesen szakértővel egyeztetni, mert egy időben feltárt probléma általában jóval egyszerűbben kezelhető, mint egy NAV-ellenőrzés során felmerülő hiányosság.
Miért nem elég ma már csak a könyvelés?
2026. augusztus 11.
Miért nem elég ma már csak a könyvelés?
A legtöbb vállalkozás számára a könyvelő elsősorban azt jelenti, hogy időben elkészülnek a bevallások, a bérszámfejtés és az éves beszámoló. Ezek valóban nélkülözhetetlen feladatok, de a mai gyorsan változó gazdasági környezetben már önmagukban nem elegendők.
A sikeres vállalkozások egyre inkább olyan pénzügyi partnert keresnek, aki nemcsak rögzíti a múlt eseményeit, hanem segít a jövő alakításában is.
A könyvelés a múltat mutatja
A könyvelés elsődleges feladata a gazdasági események szabályos rögzítése.
Ennek köszönhetően elkészülnek:
- az áfabevallások;
- a járulékbevallások;
- a társaságiadó-bevallás;
- az éves beszámoló;
- a szükséges statisztikai és hatósági adatszolgáltatások.
Ezek biztosítják a jogszabályi megfelelést, de nem feltétlenül adnak választ arra, hogyan teljesít valójában a vállalkozás.
A vállalkozók más kérdéseket tesznek fel
Egy cégvezetőt általában nem az érdekli, hogy egy költséget melyik főkönyvi számlára könyveltek.
Sokkal fontosabb kérdések foglalkoztatják:
- Miért csökkent a nyereség?
- Melyik költség emelkedett meg?
- Van elegendő pénz a következő hónapra?
- Melyik tevékenység termeli a legtöbb profitot?
- Érdemes új munkatársat felvenni?
- Megengedhető egy nagyobb beruházás?
Ezekre a kérdésekre már nem a könyvelés, hanem a pénzügyi elemzés ad választ.
A számok mögé kell nézni
Egy eredménykimutatásból látható, hogy mennyi lett az üzemi eredmény.
De attól még nem tudjuk:
- mi okozta a változást;
- egyszeri vagy tartós hatásról van-e szó;
- milyen döntések vezettek hozzá;
- hogyan lehet javítani az eredményen.
A számok önmagukban nem mondják el a történetet. Azokat értelmezni is kell.
A modern könyvelő már tanácsadó is
Napjainkban egy jó könyvelő nem csupán adminisztratív feladatokat lát el.
Segít például:
- felkészülni egy beruházásra;
- megtervezni az adóterheket;
- kiválasztani a megfelelő adózási formát;
- elemezni a költségszerkezetet;
- figyelni a likviditást;
- támogatni a stratégiai döntéseket.
Ez a szemlélet hosszú távon komoly versenyelőnyt jelenthet.
Mi történik, ha nincs rendszeres elemzés?
Sok vállalkozás csak az év végén szembesül azzal, hogy:
- csökkent a nyeresége;
- romlott a pénzügyi helyzete;
- jelentősen emelkedtek a költségei;
- egy veszteséges tevékenység hónapok óta rontja az eredményt.
Ilyenkor már kevés lehetőség marad a beavatkozásra.
A havi pénzügyi elemzések viszont időben jelzik ezeket a problémákat.
Mire jó egy vezetői riport?
Egy jól összeállított vezetői riport gyors áttekintést ad a vállalkozás helyzetéről.
Többek között megmutathatja:
- az árbevétel alakulását;
- a nyereség változását;
- a legfontosabb költségek alakulását;
- a cash-flow helyzetet;
- a likviditást;
- a főbb pénzügyi mutatókat;
- az előző időszakhoz viszonyított változásokat.
Így a vezető néhány perc alatt képet kap a vállalkozás aktuális teljesítményéről.
Miért fontos a gyors döntés?
A piaci környezet folyamatosan változik.
Nőhetnek:
- az alapanyagárak;
- a bérköltségek;
- az energiaárak;
- a finanszírozási költségek.
Ha ezek hatását csak hónapokkal később vesszük észre, a vállalkozás könnyen versenyhátrányba kerülhet.
A rendszeres pénzügyi elemzés lehetővé teszi, hogy a vezetés időben reagáljon.
Összegzés
A könyvelés ma már nem csupán kötelező adminisztráció. Megfelelő szakmai támogatással olyan információforrássá válhat, amely segíti a vállalkozás fejlődését, javítja a nyereségességet és támogatja a stratégiai döntéseket.
A sikeres vállalkozások nem csupán azt szeretnék tudni, hogy mennyi adót kell fizetniük. Azt is szeretnék megérteni, hogyan működik a cégük, milyen irányba érdemes fejleszteni, és hol rejlenek a növekedési lehetőségek.
Mi az a tevékenységelemzés, és miért használják a sikeres cégek?
2026. augusztus 11.
Mi az a tevékenységelemzés, és miért használják a sikeres cégek?
Sok vállalkozás pontosan tudja, mennyi volt a havi árbevétele vagy mekkora áfát kell befizetnie. Arra azonban már kevesen tudnak azonnal válaszolni, hogy:
- Valóban nyereséges a cég?
- Mely költségek emelkedtek indokolatlanul?
- Elég pénz áll rendelkezésre a következő hónapokban?
- Javult vagy romlott a vállalkozás teljesítménye?
- Hol lehetne növelni a profitot?
Ezekre a kérdésekre ad választ a tevékenységelemzés.
Több mint egy könyvelési riport
A hagyományos könyvelés elsősorban azt mutatja meg, hogy mi történt a múltban.
A tevékenységelemzés viszont azt vizsgálja, hogy mit jelentenek ezek a számok, és milyen döntéseket érdemes meghozni a jövő érdekében.
Nem pusztán adatokat mutat be, hanem értelmezi is azokat.
Milyen kérdésekre ad választ?
Egy jól elkészített elemzésből többek között kiderül:
- hogyan alakult az árbevétel;
- hogyan változtak a költségek;
- mennyi az üzemi eredmény;
- mely területeken romlott a teljesítmény;
- mely területeken javult a jövedelmezőség;
- elegendő-e a vállalkozás likviditása;
- várható-e finanszírozási probléma;
- mely költségek csökkenthetők.
Nem minden árbevétel jelent nyereséget
Sok vállalkozó úgy gondolja, hogy ha nő az árbevétel, akkor a cég jól teljesít.
Ez azonban nem mindig igaz.
Előfordulhat, hogy:
- a bérköltségek gyorsabban emelkednek;
- az anyagköltségek elszállnak;
- nőnek az energia- vagy egyéb működési költségek;
- a vevők később fizetnek, ezért romlik a pénzügyi helyzet.
Ilyenkor a forgalom növekedése ellenére is csökkenhet a nyereség.
A tevékenységelemzés ezeket az összefüggéseket időben megmutatja.
Miért fontos a havi elemzés?
Az éves beszámoló sok vállalkozás számára csak utólag mutatja meg, hogy milyen eredményt ért el.
Ekkor azonban már nincs lehetőség a hibák kijavítására.
A havi elemzés ezzel szemben lehetővé teszi, hogy:
- időben észrevegyük a kedvezőtlen folyamatokat;
- gyorsabban reagáljunk a piaci változásokra;
- javítsuk a nyereségességet;
- megalapozott vezetői döntéseket hozzunk.
Milyen mutatókat érdemes figyelni?
A vállalkozás működésének megértéséhez számos mutató használható, például:
- árbevétel változása;
- fedezeti szint;
- üzemi eredmény;
- EBITDA;
- költségszerkezet;
- bérköltség aránya;
- pénzeszközök alakulása;
- vevő- és szállítóállomány;
- likviditási mutatók;
- cash-flow.
Nem minden vállalkozásnál ugyanazok a mutatók a legfontosabbak, ezért az elemzést mindig az adott cég működéséhez érdemes igazítani.
A számok önmagukban nem elegendők
Egy táblázat önmagában kevés.
Az igazán hasznos elemzés nemcsak adatokat közöl, hanem meg is magyarázza:
- miért történt az eltérés;
- milyen kockázatok láthatók;
- milyen pozitív folyamatok indultak el;
- milyen intézkedések javíthatják az eredményt.
Ez segít abban, hogy a vezető ne csak információt kapjon, hanem valódi támogatást a döntéseihez.
Kinek érdemes tevékenységelemzést készíttetni?
A szolgáltatás különösen hasznos:
- fejlődő vállalkozásoknak;
- több alkalmazottat foglalkoztató cégeknek;
- gyártó vállalkozásoknak;
- kereskedelmi cégeknek;
- szolgáltató vállalkozásoknak;
- olyan cégeknek, ahol fontos a pénzügyi tervezés.
A Profit Pro megközelítése
A Profit Pro-nál úgy gondoljuk, hogy a könyvelés csak az első lépés.
A valódi értéket az jelenti, amikor a könyvelési adatokból olyan pénzügyi elemzés készül, amely segít:
- felismerni a problémákat;
- javítani a nyereségességet;
- optimalizálni a költségeket;
- támogatni a vezetői döntéseket;
- hosszú távon stabilabb vállalkozást építeni.
Ezért ügyfeleink számára nem csupán könyvelési szolgáltatást nyújtunk, hanem olyan rendszeres vezetői riportokat és elemzéseket is készítünk, amelyek valódi üzleti értéket teremtenek.
Összegzés
A sikeres vállalkozások nemcsak könyveltetnek, hanem elemzik is a működésüket. A tevékenységelemzés segít megérteni a számok mögött rejlő folyamatokat, időben felismerni a kockázatokat és megalapozott üzleti döntéseket hozni.
Ha szeretné tudni, hogy vállalkozása hol tart, milyen területeken teljesít jól, és hol vannak még kiaknázatlan lehetőségek, a tevékenységelemzés olyan eszköz, amely hosszú távon jelentős versenyelőnyt biztosíthat.
Mikor érdemes KIVA-t választani? – Előnyök, hátrányok és gyakorlati példák (2026)
2026. augusztus 11.
Mikor érdemes KIVA-t választani?
A vállalkozások egyik legfontosabb adózási döntése, hogy a társasági adó (TAO) vagy a kisvállalati adó (KIVA) szabályai szerint működjenek. A megfelelő választás évente akár több millió forintos különbséget is jelenthet, ezért érdemes alaposan megvizsgálni a lehetőségeket.
A KIVA nem minden vállalkozás számára előnyös, de bizonyos működési modellek esetén jelentős adómegtakarítást eredményezhet.
Mi az a KIVA?
A kisvállalati adó egy egyszerűsített adózási forma, amely kivált több közterhet.
A KIVA alapja eltér a társasági adótól: nem kizárólag a számviteli eredmény számít, hanem a vállalkozás pénzmozgásai és bizonyos egyéb tételek is befolyásolják az adóalapot.
Ezért két azonos eredményt elérő vállalkozás KIVA-terhe jelentősen eltérhet.
Mikor lehet előnyös?
A KIVA gyakran kedvező választás azoknak a vállalkozásoknak, amelyek:
- magas bérköltséggel működnek;
- kevés nyereséget vesznek ki osztalékként;
- a megtermelt eredményt visszaforgatják;
- folyamatosan fejlesztenek és beruháznak;
- stabil pénzügyi helyzettel rendelkeznek.
Mikor nem biztos, hogy jó választás?
Előfordulhat, hogy a társasági adó kedvezőbb, ha:
- a tulajdonosok rendszeresen nagy összegű osztalékot vesznek fel;
- jelentős tőkekivonás történik;
- a vállalkozás működése erősen ingadozó;
- olyan speciális adóalap-kedvezményeket vesz igénybe, amelyek a KIVA alatt nem érvényesíthetők.
Minden esetben egyedi számítás szükséges.
A legnagyobb előnyök
1. Kedvező lehet magas bérköltség mellett
A munkaerő-intenzív vállalkozásoknál a KIVA sok esetben alacsonyabb adóterhelést eredményezhet.
Ez különösen szolgáltató cégeknél lehet jelentős előny.
2. Támogatja a növekedést
Ha a vállalkozás a megtermelt nyereséget nem osztalékként fizeti ki, hanem fejlesztésre fordítja, a KIVA gyakran kedvezőbb lehet.
3. Egyszerűbb adótervezés
Megfelelő pénzügyi tervezés mellett jól előre jelezhető a várható adófizetési kötelezettség.
Mire kell figyelni?
A KIVA választása előtt érdemes megvizsgálni:
- a bérköltségek arányát;
- a várható eredményt;
- az osztalékpolitikát;
- a beruházási terveket;
- a pénzmozgások várható alakulását.
Ezek együttesen határozzák meg, hogy valóban előnyös lesz-e a KIVA.
Gyakorlati példák
Példa 1.
Egy informatikai szolgáltató cég:
- 12 alkalmazott;
- magas bérköltség;
- a nyereséget fejlesztésekre fordítja.
Ebben az esetben a KIVA kedvező választás lehet.
Példa 2.
Egy családi vállalkozás:
- évente jelentős osztalékot fizet;
- kevés alkalmazottat foglalkoztat.
Ebben az esetben nem biztos, hogy a KIVA lesz az optimális megoldás.
Példa 3.
Egy gyártó vállalat:
- rendszeresen beruház;
- a nyereséget a vállalkozásban tartja;
- hosszú távú fejlesztésekben gondolkodik.
A KIVA itt is kedvező alternatíva lehet, de részletes számítás nélkül nem érdemes dönteni.
A leggyakoribb tévhitek
„A KIVA mindig olcsóbb.”
Nem igaz. Vannak olyan vállalkozások, amelyek számára a társasági adó kedvezőbb.
„Ha egyszer belépek, többé nem változtathatok.”
Nem igaz. Bizonyos feltételek mellett lehetőség van a KIVA elhagyására vagy újbóli választására, de ennek adózási következményeit előre érdemes megvizsgálni.
„Minden könyvelő ugyanúgy számolja ki.”
A döntéshez gyakran pénzügyi modellezésre és több forgatókönyv összehasonlítására van szükség.
Hogyan dönthető el?
A helyes döntéshez érdemes összehasonlítani:
- a várható TAO-terheket;
- a várható KIVA-terheket;
- a bérköltségeket;
- a pénzmozgásokat;
- a fejlesztési terveket;
- az osztalékfizetési szándékot.
Egy előzetes számítás sokszor már néhány óra alatt megmutatja, melyik adózási forma a kedvezőbb.
Összegzés
A KIVA sok vállalkozás számára kiváló lehetőség, de nem univerzális megoldás. A legjobb döntés mindig az adott cég működésétől, pénzügyi helyzetétől és hosszú távú céljaitól függ.
Éppen ezért a választás előtt érdemes szakértővel átnézni a várható adóterheket és több forgatókönyvet is összehasonlítani.

Hívjon minket!
+36 30 657 1723
Személyesen és online
Személyesen Baján, online országszerte
Írjon nekünk!
info@profitpro.hu